十张图带你看2020年中国化学原料药行业市场现状及发展前景 未来需产业升级,保健食品成新增长点
化学原料药是药品制剂的原料,是医药工业的基础。2020年,中国化学原料药行业在疫情冲击与政策调整的双重影响下,呈现出新的市场格局。本文通过十张图(数据示意)从市场规模、产量、出口、企业竞争、区域分布、政策环境、技术趋势等维度,解析2020年中国化学原料药行业现状,并展望发展前景,指出产业升级与保健食品原料将是未来关键方向。
一、市场规模:增速放缓,但基数庞大
图1:2016-2020年中国化学原料药行业销售收入及增长(示意)
2020年,受疫情导致的停工停产及国际物流受阻影响,行业销售收入增速较前几年有所回落,但总量仍保持在4000亿元以上。我国是全球最大的化学原料药生产国和出口国,规模优势稳固。
二、产量:整体平稳,部分品种波动
图2:2016-2020年中国化学原料药产量(万吨)
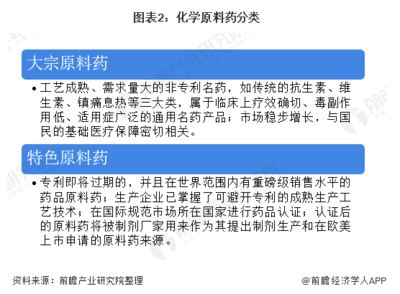
2020年化学原料药产量与上年基本持平,但结构性变化明显。抗生素类、维生素类等大宗原料药产量受市场需求和环保限产影响出现波动,而特色原料药和专利原料药产量稳步增长。
三、出口:口罩原料拉动,出口结构优化
图3:2016-2020年中国化学原料药出口金额及增速
2020年,化学原料药出口金额同比增长约5%,其中防疫相关的原料药(如用于消毒、抗生素等)出口增加。出口产品结构逐步从低附加值大宗原料药向高附加值特色原料药过渡。
四、企业竞争:集中度提升,头部效应显现
图4:2020年中国化学原料药行业市场份额(按销售收入,示意)
行业CR10(前十企业市占率)超过30%,较2019年有小幅提升。龙头企业凭借规模、成本、环保优势进一步扩大市场份额,而中小企业在环保安全压力下加速退出或转型。
五、区域分布:集群效应明显,中西部承接转移
图5:2020年中国化学原料药产能区域分布
华东地区(尤其是浙江、江苏、山东)仍是主要产能集聚地,但受环保政策收紧影响,部分产能向中西部(如湖北、四川、内蒙古)转移。区域集中度依然较高,但呈现分散化趋势。
六、政策环境:环保安全监管趋严,带量采购影响延续
图6:2016-2020年化学原料药相关主要政策梳理
2020年,《医药工业发展规划指南》等政策继续推动行业绿色发展和结构调整。环保安全标准提升,倒逼企业加大投入;国家带量采购的推进,促使制剂企业向上游原料药延伸,原料药制剂一体化成为趋势。
七、技术趋势:绿色工艺与连续化生产受关注
图7:化学原料药技术发展趋势(示意)
酶催化、生物发酵等绿色工艺技术应用扩大,连续流反应技术逐步从实验室走向产业化。2020年,工信部等部委发布《推动原料药产业绿色发展的指导意见》,明确鼓励绿色关键共性技术攻关。
八、特色原料药:增长快,但也面临国际竞争
图8:2016-2020年特色原料药与大宗原料药增速对比
特色原料药(如心血管类、抗肿瘤类、精神神经类)增速高于行业平均,是行业增长的主要动力。国内企业加速在美国、欧盟等规范市场注册认证,但面临印度等国的激烈竞争,需提升质量标准和注册能力。
九、产业升级:从大宗向特色、从低端向高端
图9:化学原料药产业升级路径(示意)
未来产业升级方向包括:1)发展高壁垒特色原料药和专利原料药;2)推进原料药制剂一体化,向下游制剂延伸;3)提升cGMP(现行药品生产质量管理规范)管理水平,接轨国际标准;4)智能化、绿色化改造。
十、保健食品:原料药企业的新机遇
图10:2016-2020年中国保健食品市场规模及增速
随着健康中国战略推进和消费者健康意识提升,保健食品市场持续增长。部分化学原料药企业凭借发酵、合成等技术优势,拓展维生素、氨基酸、辅酶Q10、益生菌等保健食品原料业务,形成“原料药+保健食品”双轮驱动。例如,浙江医药、新和成等企业在维生素类保健食品原料领域布局较早,2020年相关业务贡献显著提升。保健食品原料标准化、功能化、个性化将成为新趋势,为原料药企业提供转型增长点。
2020年中国化学原料药行业在挑战中稳中有进,但未来需通过产业升级应对环保成本上升、国际竞争加剧等压力。企业应聚焦特色原料药、制剂一体化、绿色技术及保健食品原料等方向,实现高质量发展。随着全球人口老龄化加剧和健康需求升级,化学原料药行业仍具广阔前景,保健食品等大健康领域将成为重要延伸。
如若转载,请注明出处:http://www.akjcsd.com/product/109.html
更新时间:2026-11-21 20:35:48